„Finanzberatung hat messbaren Wert“: Votum veröffentlicht Positionspapier
Geht es um Finanzberatung stehen häufig nur die Kosten und weniger der Nutzen im Mittelpunkt. Deshalb hat der Votum Verband jetzt ein Positionspapier veröffentlicht, das anhand von belastbaren Erhebungen die Vorteile von Beratung für die Kunden herausstellen soll.
Das Papier „Das Beratung-Plus – Der Wert persönlicher Finanzberatung in Zahlen" bündelt systematisch, was persönliche Finanzberatung messbar bewirkt. Ausgangspunkt ist eine repräsentative Sonderbefragung des Deutschen Instituts für Vermögensbildung und Alterssicherung (DIVA) unter 2.000 Bürgerinnen und Bürgern, die Beratene und Nicht-Beratene systematisch vergleicht – ergänzt um den internationalen Forschungsstand aus mehr als zwei Jahrzehnten.
Anlass ist eine Debatte, die sich aus Sicht des Votums Verbands seit Jahren fast ausschließlich um Vergütungsmodelle, Dokumentationspflichten und Kosten dreht. Mit der europäischen Kleinanlegerstrategie ist die Frage, ob Kosten „gerechtfertigt und verhältnismäßig" sind, sogar zur Rechtspflicht geworden – ohne dass der Gesetzgeber die Leistungsseite der Beratung je definiert hätte. Genau diese Leerstelle füllt das Positionspapier mit belastbaren Zahlen.

Die Befunde zeigen, was Beratung bewirken kann: Beratene beginnen deutlich früher mit dem Vermögensaufbau. Sie legen mehr ihres Haushaltsnettoeinkommens fürs Alter zurück und verstehen ihre Vorsorgemöglichkeiten grundsätzlich besser. Ihre finanzielle Situation ist deutlich krisenfester und Beratene schätzen ihre finanzielle Zukunft als planbarer ein.
Die zentralen Forderungen an die Politik sind:
Keine neuen Hemmnisse durch Eingriffe in die Vergütungsvielfalt oder zusätzliche Bürokratielasten
Die Anerkennung der ganzheitlichen 360-Grad-Beratung als Leitbild des Ordnungsrahmens
Die strukturelle Verankerung qualifizierter Beratung in der Umsetzung der Rentenreform
Eine reale Ausgestaltung der Wahlfreiheit zwischen staatlichen und privaten Vorsorgelösungen
Eine ehrliche politische Kommunikation, die der Entstehung von Scheinsicherheit entgegenwirkt
Die Anerkennung persönlicher Beratung als zentraler Wirkkanal in den Finanzbildungsstrategien.
Bemerkenswert ist, dass die Befragten diese Wirkung der Beratung selbst zuschreiben. Vielen ist erst durch die Beratung deutlich geworden, wie man sinnvoll spart und fürs Alter vorsorgt. Die DIVA-Ergebnisse stehen dabei nicht allein. Der internationale Forschungsstand quantifiziert diese Beobachtung seit über zwei Jahrzehnten – von Rendite- und Vermögenseffekten über nachweislich besseres Sparverhalten bis hin zu Wohlbefindenseffekten.
Aus Sicht des Verbandes summiert sich der individuelle Nutzen zu einem gesamtgesellschaftlichen: Jeder Haushalt, der frühzeitig und ausreichend privat vorsorgt, reduziert das Risiko späterer Altersarmut und damit künftige Lasten für Grundsicherung und Steuerzahler. Haushalte mit Rücklagen geraten seltener in Abwärtsspiralen. Darüberhinaus ist Beratung gelebte Finanzbildung in der Fläche – millionenfach im Jahr, in jedem Beratungsgespräch, ohne dass der Staat dafür Programme auflegen muss.
Martin Klein, geschäftsführender Vorstand des Votum Verbandes: „Die Debatte über Finanzberatung dreht sich seit Jahren fast ausschließlich um Kosten. Was Beratung tatsächlich leistet, verliert die Politik aus dem Blick", erläutert Klein. Die Zahlen zeigten einen klaren Zusammenhang: Beratung sei ein notwendiges Plus, das bei jeder Reform mitgedacht werden sollte. „Wer dies durch Vergütungseingriffe, wachsende Bürokratie oder beratungsfreie Standardmodelle verengt, trifft genau die Menschen, die Beratung am dringendsten brauchen.“
Beratung mehr als reine Produktvermittlung
Das Positionspapier stellt methodisch fest, dass Finanzberatung mehr ist als reine Produktvermittlung. Sie bildet die finanzielle Lebensrealität eines Menschen ab und führt diese im Ganzen zusammen. Die Befragung bestätigt diese Praxis: Beratene wurden zu Geldanlage, Altersvorsorge, Versicherungen, Schulden und Umschuldung, Immobilien- und Baufinanzierung sowie zur Absicherung bei Berufsunfähigkeit, Krankheit oder Pflege beraten. Kein digitales Einzelprodukt und keine isolierte Abschlussstrecke können diese Wechselwirkungen erfassen.
Besondere Relevanz gewinnt das Thema laut Klein durch die anstehende Rentenreform. Der Aufbau einer gesetzlichen Kapitalrente dürfe nicht den Eindruck erwecken, individuelle Vorsorge sei damit erledigt: „Eine kapitalgedeckte Komponente von zwei Prozent schließt die persönliche Versorgungslücke nicht. Im Beratungsgespräch lässt sich diese Lücke konkret beziffern und schließen.“
Long Story short
Messbarer Mehrwert für Haushalte: Eine repräsentative DIVA-Sonderbefragung sowie internationale Langzeitstudien belegen, dass beratene Bürger deutlich früher mit dem Vermögensaufbau starten, höhere Sparquoten erzielen und finanziell krisenfester aufgestellt sind.
Gesellschaftlicher Hebel und Finanzbildung: Ganzheitliche 360-Grad-Beratung senkt das Risiko von Altersarmut, entlastet künftige Steuerzahler und fungiert millionenfach als praxisnahe Finanzbildung in der Fläche – ohne staatliche Förderprogramme.
Stopp für Vergütungseingriffe und Bürokratie: Der VOTUM Verband fordert von der Politik, die Leistungsseite der Beratung endlich anzuerkennen, regulatorische Hürden abzubauen und qualifizierte Vermittler strukturell in der anstehenden Rentenreform zu verankern.
8 Musterfälle: Für wen lohnt sich der Riester-Wechsel ins AVD?
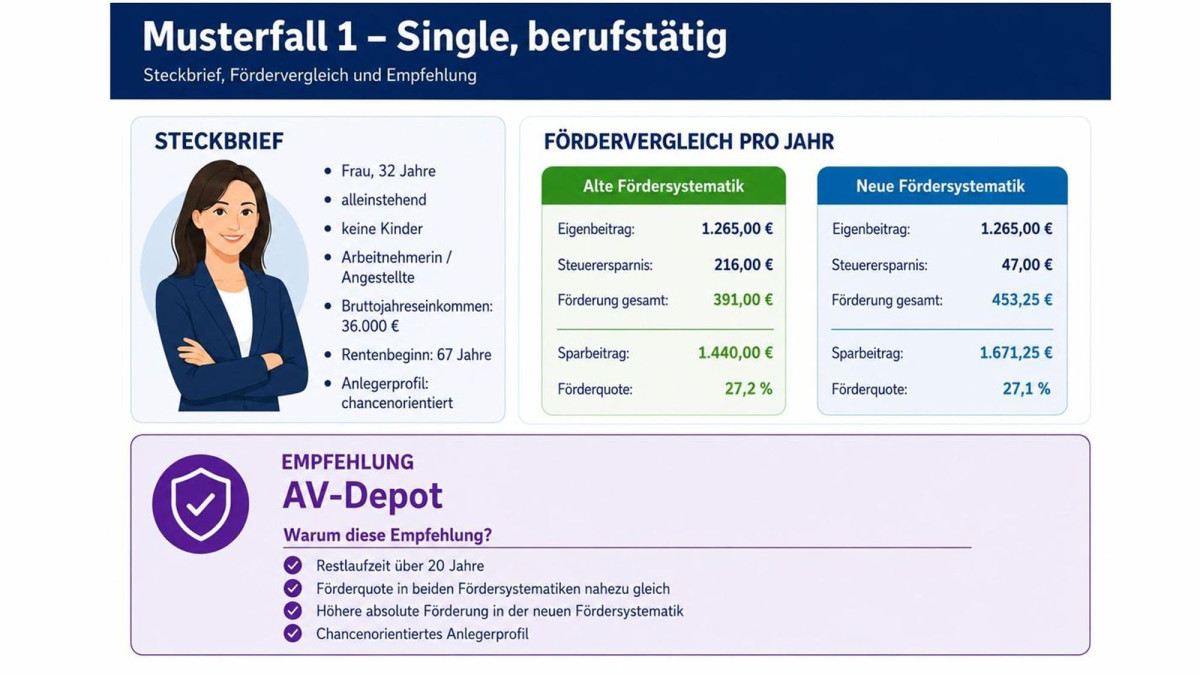
Musterfall 1: Single und berufstätig
