Warum viele Ärzte gegen Berufsunfähigkeit versichert sind – und trotzdem eine Lücke haben
„Ich bin doch im Versorgungswerk abgesichert“, diesen Satz hören Vermittler regelmäßig, wenn sie Ärztinnen und Ärzte auf das Thema Arbeitskraftabsicherung ansprechen. Der Einwand klingt plausibel: Jedes Kammermitglied zahlt Pflichtbeiträge in die berufsständische Versorgung ein und erwirbt damit neben der Altersrente auch einen Anspruch auf eine Berufsunfähigkeitsrente. Auf dem Papier sind Mediziner also tatsächlich gegen Berufsunfähigkeit versichert. Das Problem liegt im Kleingedruckten der Satzungen und es ist gravierender, als die meisten Betroffenen ahnen. Hier findest du weitere Informationen zur Berufsunfähigkeitsversicherung für Ärzte.
Die 100-Prozent-Hürde: Wann das Versorgungswerk wirklich zahlt
Die ärztlichen Versorgungswerke definieren Berufsunfähigkeit deutlich strenger als private Versicherer. Eine Rente fließt in der Regel erst dann, wenn eine vollständige, also 100-prozentige Berufsunfähigkeit vorliegt und jede ärztliche Tätigkeit aufgegeben wird. Dazu können auch Gutachtertätigkeiten, Lehrtätigkeiten oder telefonische Beratungsdienste zählen. Je nach Satzung kann zusätzlich der Verzicht auf die Approbation verlangt werden oder als Nachweis für die vollständige und dauerhafte Aufgabe der ärztlichen Tätigkeit dienen. Der Leistungsanspruch entsteht häufig erst, wenn die Tätigkeit tatsächlich eingestellt und die Berufsunfähigkeitsrente beantragt wurde.
Was das konkret heißt, zeigt ein Beispiel: Eine Chirurgin kann nach einer schweren Handverletzung möglicherweise dauerhaft nicht mehr operieren. Kann sie ihre medizinischen Kenntnisse jedoch gesundheitlich noch in einer anderen ärztlichen Tätigkeit einsetzen, beispielsweise in der Begutachtung, Beratung, Forschung oder Verwaltung, kann ein Anspruch auf Berufsunfähigkeitsrente des Versorgungswerks ausscheiden. Ihr Einkommen bricht ein, die Rente bleibt aus.
Die Zahlen sprechen eine deutliche Sprache
Wie hoch die Hürden tatsächlich sind, zeigt ein Blick in die Geschäftsberichte: Bei 49.251 Mitgliedern zahlte die Ärzteversorgung Westfalen-Lippe 2024 lediglich 441 Berufsunfähigkeitsrenten – rund 0,90 Prozent. Diese Stichtagsquote ist zwar nicht direkt mit der Wahrscheinlichkeit vergleichbar, im Laufe des gesamten Berufslebens berufsunfähig zu werden, verdeutlicht aber, wie selten die Leistung des Versorgungswerks greift. Zum Vergleich: Nach Berechnungen der Deutschen Aktuarvereinigung wird etwa jeder vierte privat BU-versicherte Erwerbstätige während seines Berufslebens berufsunfähig.
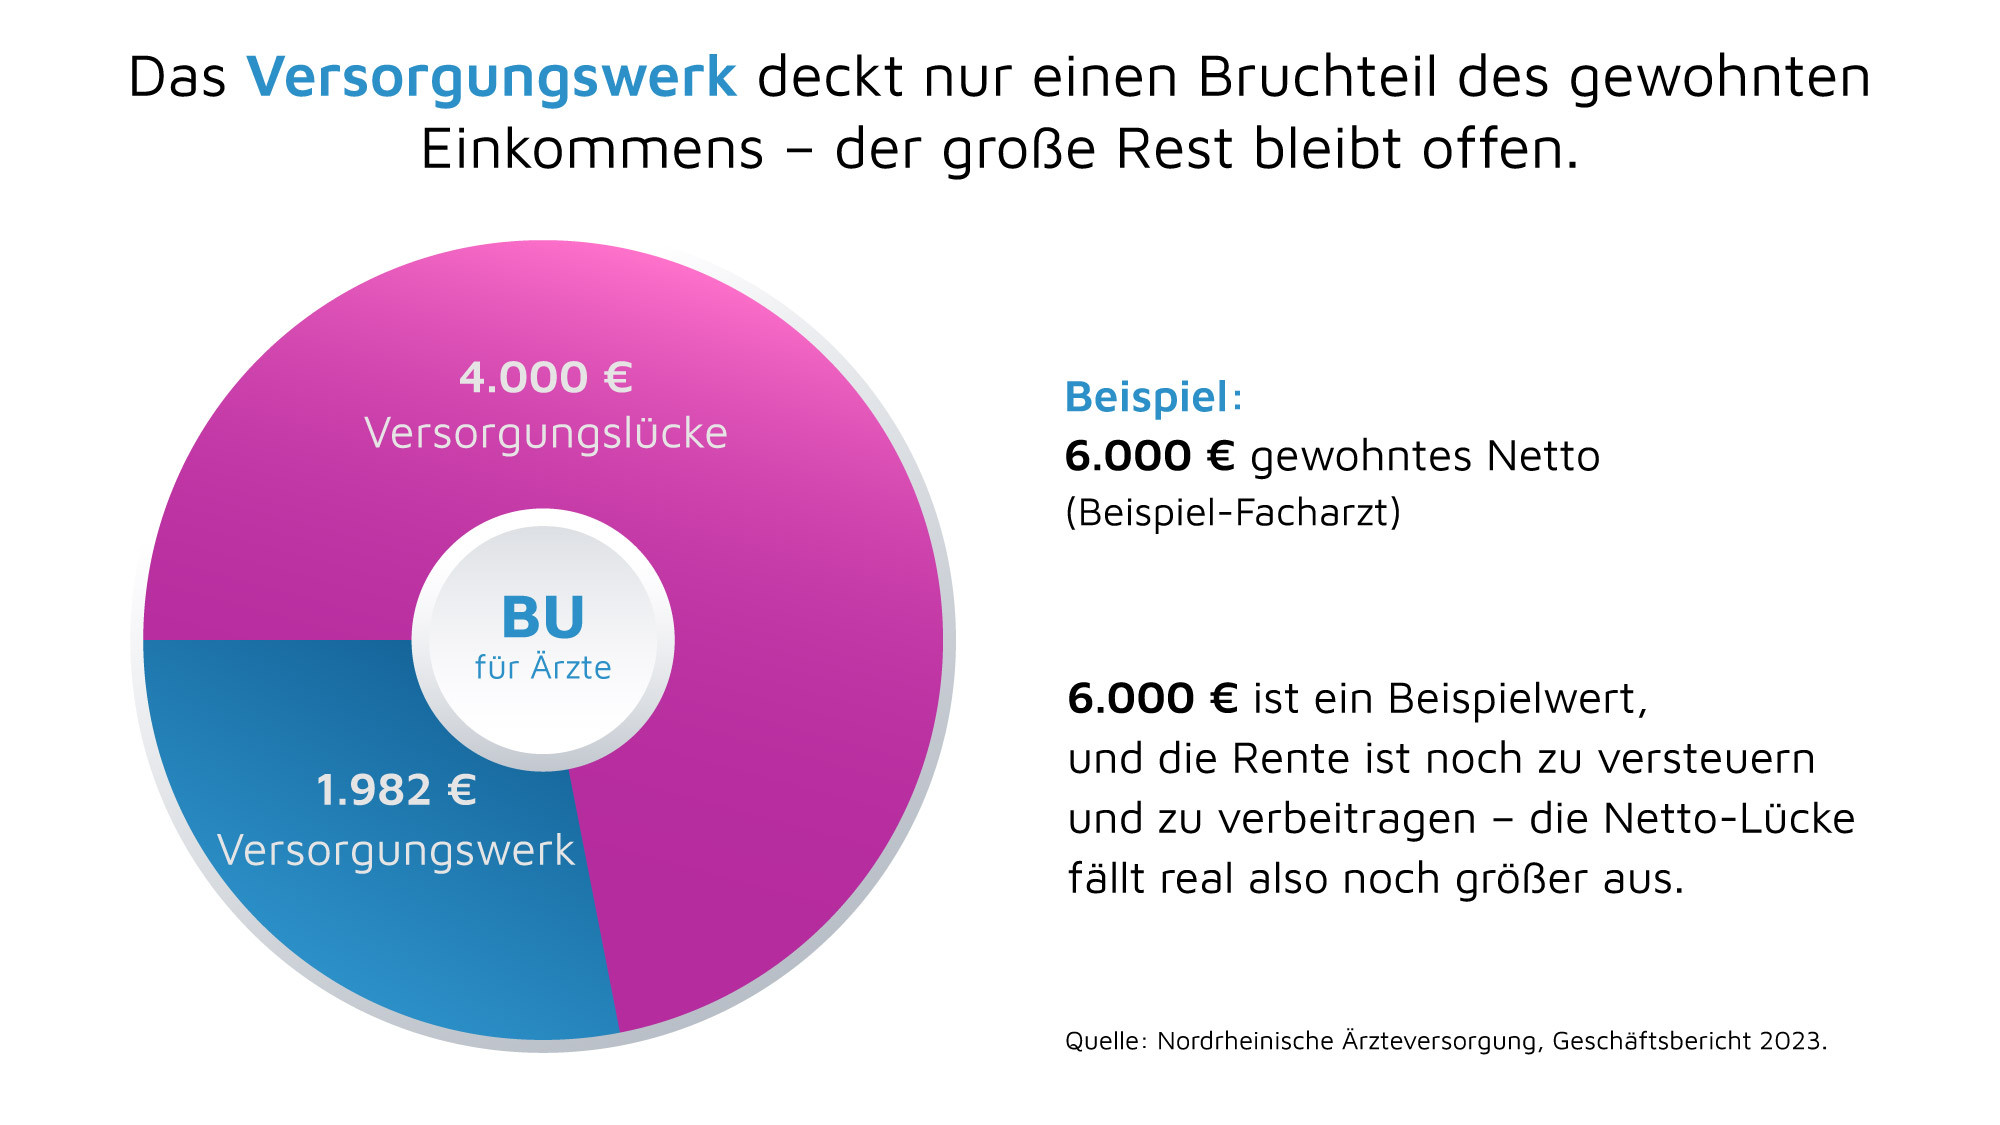
Und selbst wer die strengen Voraussetzungen erfüllt, erhält oft weniger als gedacht: Die durchschnittliche Berufsunfähigkeitsrente lag bei den Leistungsbeziehern der Nordrheinischen Ärzteversorgung zuletzt bei 1.982 Euro monatlich (Nordrheinische Ärzteversorgung, Geschäftsbericht 2023), vor Steuern und Krankenversicherungsbeiträgen. Für Mediziner mit laufenden Praxiskrediten, Immobilienfinanzierung oder Familie ist das keine Absicherung des Lebensstandards, sondern häufig lediglich eine Grundabsicherung. Für einen Facharzt mit einem Nettoeinkommen von beispielsweise 6.000 Euro bleibt damit eine monatliche Lücke von über 4.000 Euro und weil die Versorgungswerksrente noch zu versteuern und zu verbeitragen ist, fällt sie netto noch größer aus. Eine Differenz, die den gewohnten Lebensstandard und laufende finanzielle Verpflichtungen ernsthaft gefährdet.
Warum auch Ärzte berufsunfähig werden
Dabei zählen Ärzte keineswegs zu den risikoarmen Berufsgruppen. Die tägliche Konfrontation mit Krankheit und Leid, Schicht- und Nachtdienste, Zeitdruck im OP und in der Notaufnahme, Personalmangel und Dokumentationspflichten hinterlassen Spuren.
Wie sehr gerade Ärztinnen und Ärzte betroffen sind, zeigt ein Blick in die Ursachenstatistik des ärztlichen Versorgungswerks selbst. Bei der Ärzteversorgung Westfalen-Lippe entfallen 65,5 Prozent der anerkannten Berufsunfähigkeitsrenten auf psychische und Suchterkrankungen – mit großem Abstand die häufigste Ursache. Es folgen Tumorerkrankungen mit 17,9 Prozent und Erkrankungen des Nervensystems mit 7,1 Prozent, während Verschleißerkrankungen des Skelettsystems (1,2 Prozent) sowie Herz-, Gefäß- und Unfallerkrankungen (jeweils 0,0 Prozent) praktisch keine Rolle spielen (Ärzteversorgung Westfalen-Lippe, Geschäftsbericht 2024). Die Werte beziehen sich auf den Bestand der laufenden BU-Renten, nicht auf die Neuzugänge eines einzelnen Jahres.
Bemerkenswert ist dabei der klare Spitzenreiter: Psychische Erkrankungen führen gerade häufig nicht zu einem vollständigen Verlust jeder ärztlichen Einsatzmöglichkeit, schränken die bisherige konkrete Tätigkeit oder das gewohnte Arbeitspensum aber erheblich ein. In der anerkannten Rentenstatistik erscheinen deshalb nur die schwersten Verläufe, die die 100-Prozent-Hürde tatsächlich reißen – die vielen teilweisen Einschränkungen davor bleiben unversorgt. Genau in dieser Grauzone zwischen „voll einsatzfähig“ und „100 Prozent berufsunfähig“ leistet das Versorgungswerk nicht.
Private BU: Leistung ab 50 Prozent statt ab 100
Eine private Berufsunfähigkeitsversicherung setzt deutlich früher an: Sie zahlt die vereinbarte Rente in der Regel bereits ab einer 50-prozentigen Berufsunfähigkeit – und zwar in voller Höhe. Versichert ist dabei die zuletzt konkret ausgeübte Tätigkeit, nicht der abstrakte Beruf „Arzt“. Ein leistungsstarker Tarif verzichtet auf die abstrakte Verweisung. Der Versicherer kann die versicherte Person dann nicht allein deshalb auf eine andere ärztliche oder nichtärztliche Tätigkeit verweisen, weil sie diese aufgrund ihrer Ausbildung und Fähigkeiten theoretisch noch ausüben könnte. Für Ärztinnen und Ärzte kann außerdem eine leistungsstarke Infektionsklausel relevant sein. Je nach Tarif kann sie ein behördlich angeordnetes oder medizinisch begründetes Tätigkeitsverbot unter bestimmten Voraussetzungen einer Berufsunfähigkeit gleichstellen. Ihre praktische Bedeutung hängt allerdings von der Fachrichtung, dem konkreten Tätigkeitsprofil und der Ausgestaltung der Klausel ab. Wichtig sind zudem ausreichende Nachversicherungsgarantien. Sie sollten eine Erhöhung der BU-Rente bei Ereignissen wie Facharztanerkennung, deutlicher Einkommenssteigerung, Niederlassung oder Familiengründung ohne erneute Gesundheitsprüfung ermöglichen. Besonders vorteilhaft sind Regelungen, die darüber hinaus auf eine erneute Prüfung des Berufs und neuer Freizeitrisiken verzichten. Ebenso entscheidend sind eine bedarfsgerechte Rentenhöhe, ein ausreichendes Endalter sowie Möglichkeiten zur laufenden Anpassung des Versicherungsschutzes.
Entscheidend ist, beide Systeme übereinanderzulegen: Welche Leistung ist aus dem Versorgungswerk realistisch zu erwarten, welcher monatliche Absicherungsbedarf besteht und welche Differenz sollte durch eine private Police geschlossen werden? Spezialisierte Makler wie OPTINVEST Ärzte haben sich genau auf diese Analyse fokussiert und stimmen die private Berufsunfähigkeitsversicherung für Ärzte im Detail auf das jeweilige Versorgungswerk, die Fachrichtung und die Karrierephase ab – vom Medizinstudium bis zur Niederlassung.
Fazit
Das Versorgungswerk ist eine wichtige Basis, aber kein Ersatz für eine bedarfsgerechte Arbeitskraftabsicherung. Wer sich als Arzt allein darauf verlässt, ist im entscheidenden Moment häufig gar nicht oder deutlich zu niedrig abgesichert. Die Versorgungslücke wird meist erst im Leistungsfall sichtbar, dann, wenn sie sich nicht mehr schließen lässt. Eine frühzeitige, unabhängige Analyse der eigenen Absicherung ist deshalb für jede Ärztin und jeden Arzt kein Luxus, sondern eine berufliche Notwendigkeit.
Über den Autor: Marvin Noltemeier ist Bankfachwirt, Bankbetriebswirt und zertifizierter Berater für Heilberufe. Bei OPTINVEST Ärzte ist er als Geschäftsführer und Leiter der Beratung für Heilberufe tätig. Seine Schwerpunkte liegen auf den wichtigsten Versicherungen für Mediziner und Medizinstudierende: der Berufsunfähigkeitsversicherung für Ärzte und der privaten Krankenversicherung. Dabei begleitet er Ärztinnen und Ärzte von der Assistenzarztzeit über die Facharztausbildung bis hin zur Niederlassung.