Die richtige PKV für Ärzte: heute Karriere, morgen Praxis, Familie im Blick
„Welcher Tarif ist der günstigste?“ Das ist meist die erste Frage, wenn junge Medizinerinnen und Mediziner sich mit ihrer Krankenversicherung befassen. Verständlich, denn im Studium oder in der Assistenzarztzeit ist das Budget knapp und die Tariflandschaft unübersichtlich. Doch die PKV-Entscheidung ist keine, die man später beiläufig korrigiert: Der Wechsel aus der gesetzlichen in die private Kasse steht Gutverdienern und Selbstständigen bzw. Freiberuflern weit offen, der Rückweg ist dagegen an enge Voraussetzungen geknüpft. Wer nach dem 55. Lebensjahr versicherungspflichtig wird und in den fünf Jahren zuvor nicht gesetzlich versichert war, bleibt versicherungsfrei; ab der Lebensmitte ist die Rückkehr in die gesetzliche Kasse damit praktisch ausgeschlossen (§ 6 Abs. 3a SGB V). Und der berufliche Weg vom Studium über die Facharztweiterbildung bis zur eigenen Praxis zieht sich über Jahrzehnte. Wer die Weichen früh allein nach dem Preis stellt, zahlt dafür oft ein Berufsleben lang, nicht mit einem höheren Beitrag, sondern mit eingeschränkten Leistungen und verbauten Optionen.
Warum die PKV für Mediziner mehr Chance als Risiko ist
Kaum eine Berufsgruppe ist für die private Krankenversicherung so prädestiniert wie Ärzte. Angestellte Klinikärzte können die Versicherungspflichtgrenze, die 2026 bei 77.400 Euro brutto im Jahr liegt (Sozialversicherungsrechengrößen-Verordnung 2026) abhängig von Tarifstufe, regelmäßigem Entgelt und sicher zu erwartenden Dienstvergütungen, bereits in den ersten Berufsjahren überschreiten. Freiberufler und niedergelassene Ärzte sind grundsätzlich unabhängig vom Einkommen versicherungsfrei. Beihilfeberechtigte Mediziner benötigen dagegen eine auf ihren individuellen Beihilfeanspruch abgestimmte Absicherung. Der Reiz liegt dabei nicht allein im Beitrag. Wer gut verdient, zahlt in der gesetzlichen Kasse den Höchstbeitrag, 2026 bemessen an einer Beitragsbemessungsgrenze von 69.750 Euro (Sozialversicherungsrechengrößen-Verordnung 2026) und erhält dafür ausschließlich die Leistungen des gesetzlichen Katalogs. In der PKV sind die zugesagten Leistungen dagegen vertraglich garantiert, während der gesetzliche Leistungskatalog politisch definiert wird und sich im Zeitverlauf verändern kann. Je nach Region und Fachrichtung kann der Privatversichertenstatus den Zugang zu Fachärzten, Spezialisten und bestimmten Behandlungsmöglichkeiten erleichtern. Hinzu kommt ein individuell wählbarer Leistungsumfang, etwa mit Ein- oder Zweibettzimmer, wahlärztlicher Behandlung und hochwertigen Zahnleistungen. Für Mediziner, die diese Qualität täglich selbst erbringen, ist das ein nachvollziehbar starkes Argument.
Der Denkfehler: den Tarif nach dem Beitrag von heute wählen
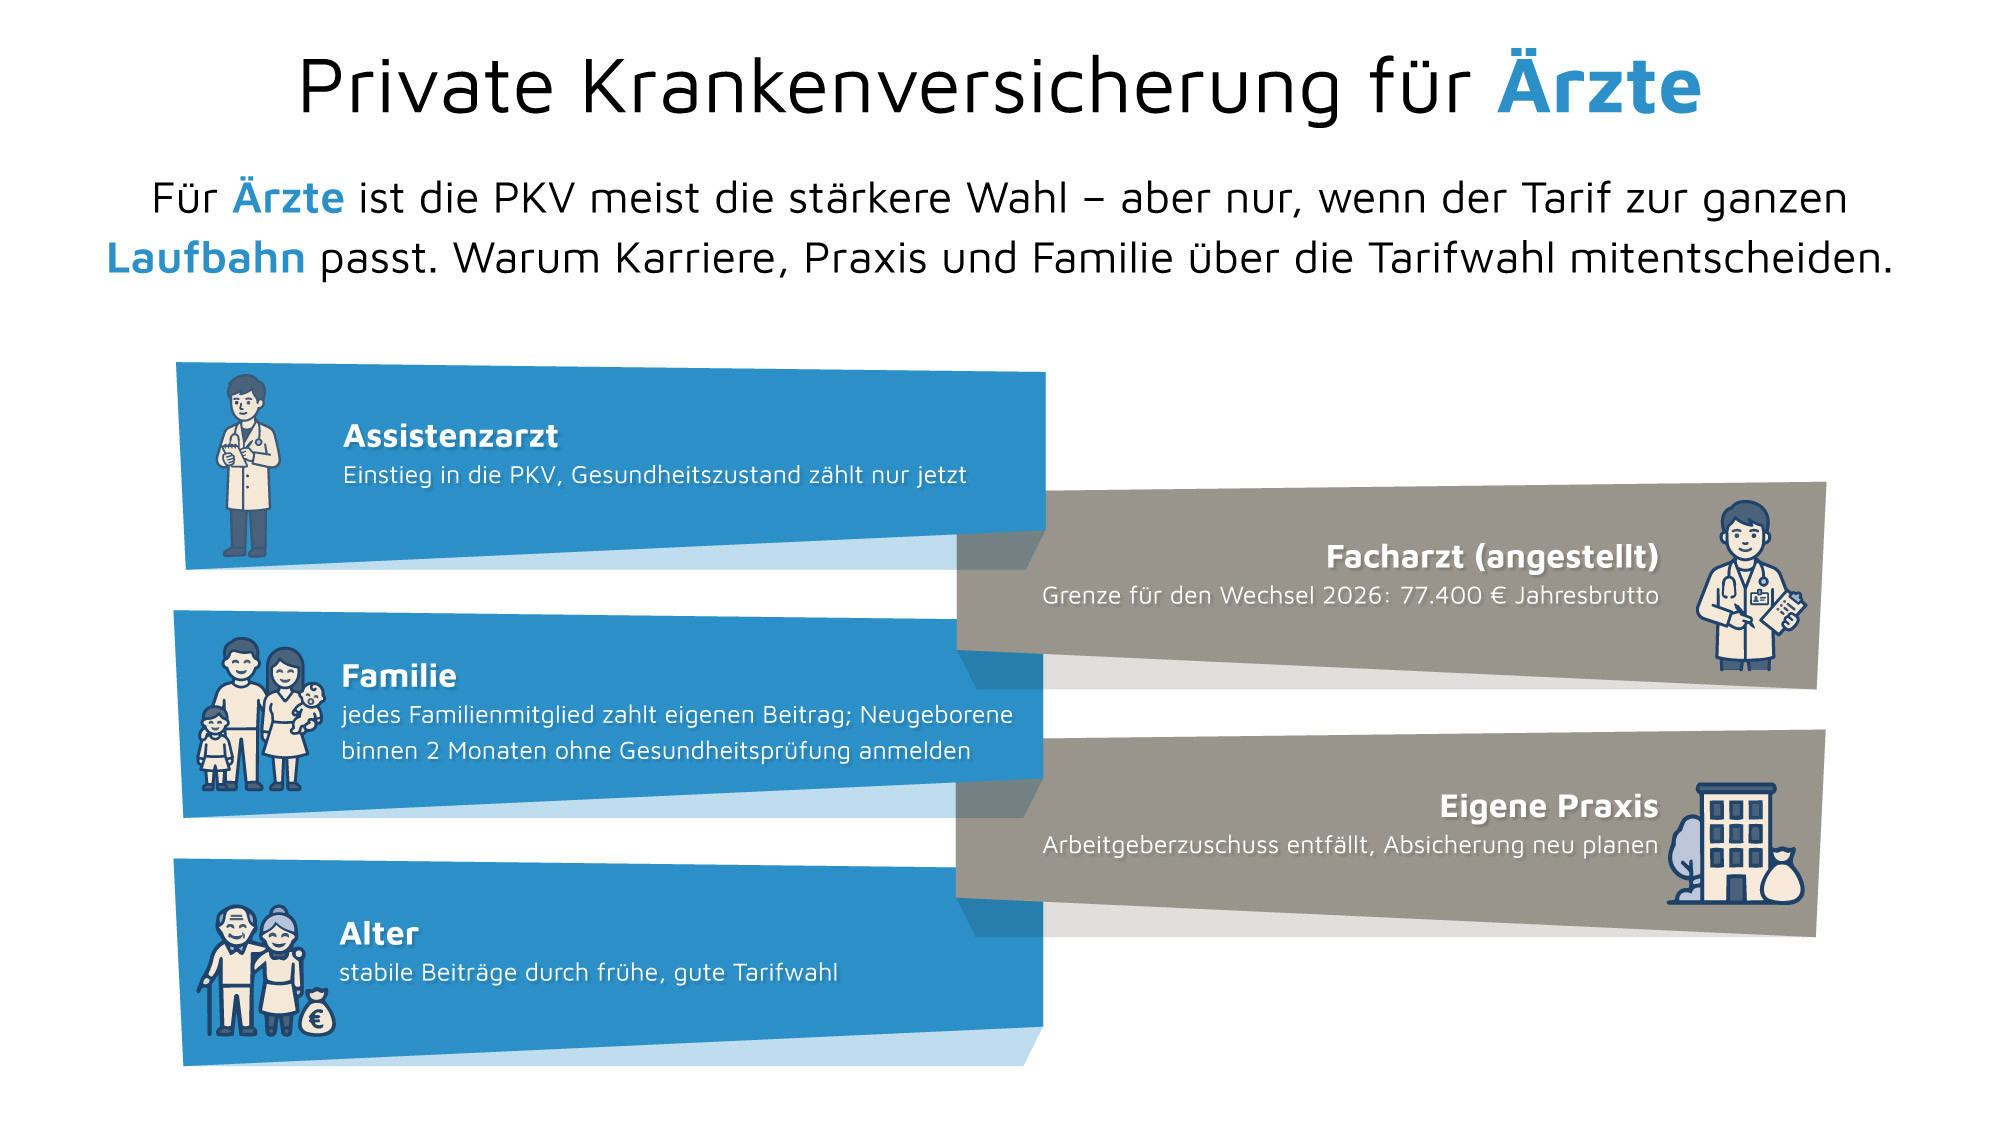
Genau hier beginnt die eigentliche Herausforderung. Viele Mediziner steigen früh in die PKV ein, im Studium, im Praktischen Jahr oder als Assistenzarzt. Für diese Phasen halten die Versicherer vergünstigte Einsteiger- und Ausbildungstarife bereit, die den Beitrag während der Weiterbildung niedrig halten. Sinnvoll, aber verführerisch, die Auswahl allein am Preis auszurichten. Denn wer als Berufseinsteiger einen besonders günstigen, leistungsreduzierten Einsteiger- oder Ausbildungstarif wählt, spart heute und verengt zugleich seinen späteren Spielraum: Ein Wechsel in einen leistungsstärkeren Tarif ist grundsätzlich möglich. Für zusätzliche oder höherwertige Leistungen darf der Versicherer jedoch erneut den Gesundheitszustand prüfen, sofern kein entsprechendes Optionsrecht besteht. Neue Diagnosen können dann zu Risikozuschlägen, Wartezeiten oder Leistungsausschlüssen für die Mehrleistungen führen. Der Gesundheitszustand beim Einstieg ist damit eine Art einmaliges Kapital: Was zu Beginn mitversichert ist, bleibt dauerhaft gesichert; was später hinzukommen soll, steht unter dem Vorbehalt der Gesundheit.
Ein Beispiel: Ein Assistenzarzt Anfang 30 wählt einen günstigen Einsteigertarif mit Mehrbettzimmer und einfachem stationären Schutz. Zehn Jahre später möchte er als niedergelassener Facharzt mit Familie auf Ein-Bett-Zimmer und wahlärztliche Behandlung aufstocken, doch inzwischen ist eine chronische Erkrankung dokumentiert. Der Wechsel wird teuer oder scheitert an der Risikoprüfung. Nicht der niedrige Beitrag von damals war das Problem, sondern das zu knapp gewählte Leistungsniveau, das sich im Nachhinein nicht mehr risikofrei nachrüsten ließ.
Von der Klinik in die Praxis: wenn sich die Rahmenbedingungen ändern
Die ärztliche Laufbahn verläuft selten geradlinig, und jede Phase verschiebt die versicherungstechnischen Voraussetzungen. Als angestellter Arzt beteiligt sich der Arbeitgeber grundsätzlich zur Hälfte am zuschussfähigen PKV-Beitrag bis zum gesetzlich festgelegten Höchstzuschuss, mit der Niederlassung entfällt dieser Zuschuss vollständig, und der freiberufliche Arzt schultert den Beitrag allein. Zugleich fällt die Lohnfortzahlung weg: Mit der Niederlassung muss nicht nur das persönliche Krankentagegeld neu kalkuliert werden. Laufende Praxiskosten sollten bei einer längeren Arbeitsunfähigkeit ebenfalls gesondert abgesichert werden. Zudem kann für Freiberufler ein anderer Selbstbehalt sinnvoll sein als für Angestellte. Verbeamtete Ärzte, beispielsweise Amtsärzte, erhalten wiederum Beihilfe, für sie ist nicht die Vollversicherung, sondern eine ergänzende Restkostenversicherung die richtige Konstruktion. Entfällt beim Wechsel aus einem Beamtenverhältnis der Beihilfeanspruch, muss der bisher von der Beihilfe getragene Anteil privat oder gesetzlich abgesichert werden. Gesetzliche Anpassungsrechte sowie tarifliche Optionsrechte und Anwartschaften können solche Übergänge erleichtern. Ein tragfähiger Tarif denkt solche Übergänge von Beginn an mit, über Optionsrechte und Anwartschaften, die den Ausbau des Schutzes später ohne erneute Gesundheitsprüfung ermöglichen.
Die Familie von Anfang an mitdenken
Ein Aspekt, der bei der Erstentscheidung oft zu kurz kommt. In der PKV gibt es keine beitragsfreie Familienversicherung wie in der gesetzlichen Kasse, für jede versicherte Person fällt ein eigener Beitrag an. Gerade für einen Alleinverdiener mit mehreren Kindern und einem Partner ohne eigenes Einkommen kann das die private Absicherung dauerhaft spürbar teurer machen als die beitragsfreie Familienversicherung der gesetzlichen Kasse – ein Gesichtspunkt, der zur Systementscheidung ehrlich dazugehört. Ob der Ehe- oder Lebenspartner privat versichert werden kann, hängt von dessen eigenem Status ab, etwa einem Einkommen oberhalb der Jahresarbeitsentgeltgrenze oder einer freiberuflichen Tätigkeit. Besonders wichtig sind die Regeln für Neugeborene: Wird das Kind spätestens zwei Monate nach der Geburt rückwirkend angemeldet, muss der Versicherer es grundsätzlich ohne Gesundheitsprüfung, Risikozuschläge und Wartezeiten aufnehmen. Der Versicherungsschutz darf jedoch nicht höher oder umfassender sein als der des versicherten Elternteils. Zudem kann der Tarif eine vorherige Versicherungsdauer des Elternteils von höchstens drei Monaten voraussetzen (§ 198 VVG). Zur Familienplanung gehört außerdem die Frage, wie sich Mutterschutz, Elternzeit und eine spätere Teilzeittätigkeit jeweils auf Beiträge, Arbeitgeberzuschuss und Versicherungsstatus auswirken. Wer in der Familiengründungsphase steht, sollte also wissen, dass eine mit Anfang 30 getroffene Entscheidung leise mitbestimmt, welche Optionen mit Ende 30 noch offenstehen.
Beiträge im Alter: früh die Weichen stellen
Der Klassiker unter den Einwänden gegen die PKV ist die Sorge vor steigenden Beiträgen im Alter. Sie ist nicht unbegründet, lässt sich aber durch eine frühzeitige und vorausschauende Planung beeinflussen. Neben Alterungsrückstellungen und optionalen Beitragsentlastungstarifen kommt es deshalb auch auf die nachhaltige Kalkulation des Tarifs und die wirtschaftliche Stabilität des Versicherers an. Rückstellungsquoten, Eigenkapitalausstattung und weitere Bilanzkennzahlen können dabei wichtige Hinweise liefern, sollten jedoch nie isoliert betrachtet werden. Eine sichere Prognose der späteren Beiträge ermöglichen sie nicht, wohl aber eine fundiertere Einschätzung, ob Tarif und Anbieter langfristig tragfähig aufgestellt sind. Hinzu kommt der Druck von außen: Die Versicherungspflichtgrenze (Jahresarbeitsentgeltgrenze) lag 2025 bei 73.800 Euro und ist 2026 auf 77.400 Euro gestiegen. Für 2027 tritt neben die reguläre, lohnbedingte Anpassung eine außerordentliche Anhebung um 3.600 Euro, die Bundestag und Bundesrat am 10. Juli 2026 im Rahmen des GKV-Beitragssatzstabilisierungsgesetzes beschlossen haben. Zusammengenommen dürfte die Grenze nach Prognose des PKV-Verbands auf rund 84.483 Euro jährlich, etwa 7.040 Euro monatlich, klettern (PKV-Verband, 2026). Für angestellte Ärzte steigt damit die Einkommenshürde für einen Wechsel in die PKV weiter an. Umso wichtiger ist es, die Entscheidung, wenn sie ansteht, bewusst und mit Blick auf Jahrzehnte zu treffen, nicht überstürzt und nicht allein am heutigen Beitrag orientiert.
Warum die unabhängige Analyse den Unterschied macht
Die eigentliche Beratungsleistung besteht darin, die Lebensphasen gedanklich übereinanderzulegen: Welcher Leistungsumfang ist heute sinnvoll? Welche Optionen sichern die spätere Niederlassung und die Familie ab? Und wie bleibt der Beitrag bis ins Alter kalkulierbar? Das lässt sich nicht am Monatsbeitrag ablesen, sondern nur im Abgleich von Tarifwerken, Bedingungen und persönlicher Lebensplanung. Spezialisierte Versicherungsmakler wie OPTINVEST Ärzte haben sich auf genau diese Analyse fokussiert und stimmen den PKV-Schutz auf Fachrichtung, Karrierephase und Familiensituation ab, ohne Bindung an einen einzelnen Anbieter und auf Basis eines breiten, anbieterübergreifenden Marktvergleichs. So wird aus der einmaligen Tarifwahl eine Absicherung, die mit dem beruflichen Weg mitwächst, statt ihn auf den Stand des Abschlussjahres festzuschreiben.
Fazit
Die private Krankenversicherung kann für Ärztinnen und Ärzte eine leistungsstarke und langfristig passende Lösung sein – vorausgesetzt, sie wird auf die individuelle Karriere-, Einkommens- und Familienplanung abgestimmt. Wer heute allein auf den Beitrag schaut, bezahlt morgen womöglich mit eingeschränkten Leistungen und verbauten Optionen. Eine frühzeitige, unabhängige Analyse, die Karriere, Niederlassung und Familie von vornherein zusammendenkt, ist deshalb keine Formalie, sondern die eigentliche Absicherung.
Über den Autor: Marvin Noltemeier ist Bankfachwirt, Bankbetriebswirt und zertifizierter Berater für Heilberufe. Bei OPTINVEST Ärzte ist er als Geschäftsführer und Leiter der Beratung für Heilberufe tätig. Seine Schwerpunkte liegen auf den wichtigsten Versicherungen für Mediziner und Medizinstudierende, darunter die private Krankenversicherung und die Berufsunfähigkeitsversicherung. Dabei begleitet er Ärztinnen und Ärzte von der Assistenzarztzeit über die Facharztausbildung bis hin zur Niederlassung. Nähere Hinweise, wie sich Leistungsumfang, Karrierephase und Familiensituation in der Tarifauswahl zusammenführen lassen, sowie Informationen zu PKV-Tarifen speziell für Ärztinnen und Ärzte hat er in dem Beitrag Private Krankenversicherung Vergleich für Ärzte & Mediziner zusammengestellt.