Schatten und Licht: Bundestag debattiert in 1. Lesung über Frühstartrente
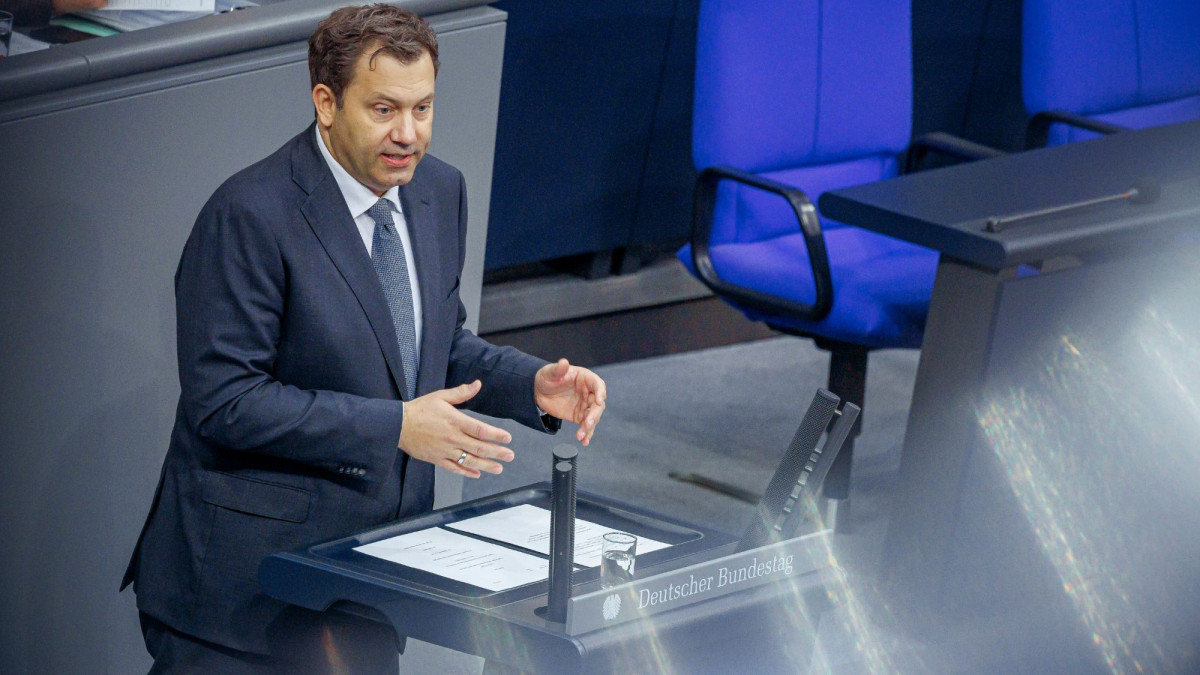
Wer früh anfängt, hat mehr vom Zinseszins – so der Grundgedanke der sogenannten Frühstartrente. 10 Euro im Monat klingen erstmal wenig, jedoch so Bundesfinanzminister Lars Klingbeil (SPD) sei das Ziel, die klassische „Sparbuch-Kultur“ durch eine renditestarke „Depot-Kultur“ abzulösen und Chancengleichheit beim Vermögensaufbau zu schaffen. Allein die staatliche Förderung (1.440 Euro Gesamtzuschuss) könne durch Zinseszinseffekte bis zum 65. Lebensjahr ein Kapital von rund 53.000 Euro aufbauen und bei privaten Zuzahlungen (steuerbegünstigt) entsprechend mehr.
Mathias Middelberg von CDU/CSU bewertet die Reform ebenfalls positiv als „Meilenstein“, der privates Altersvorsorgekapital aktiver an den Kapitalmarkt binde und das Rentensystem modernisiere.
Die Finanzexpertin Dorothea Mohn vom Verbraucherzentrale Bundesverband sagte gegenüber dem rbb, die Frührente sei vor allem als Grundstein für die private Altersvorsorge zu verstehen: „Die Beträge sind definitiv klein und man kann sicherlich davon sprechen, dass das eher etwas Symbolisches ist, beziehungsweise etwas, um die Kinder und deren Eltern an das Thema Altersvorsorge heranzuführen.“
Von einigen Parteien wurde zudem die Kritik vorgebracht, dass die Jahrgänge vor 2020 benachteiligt würden. Zunächst war vorgesehen, dass diese sukzessive ebenfalls in die Frühstartrente einbezogen würden, das sieht der aktuelle Gesetzesentwurf jedoch nicht mehr vor.
Individuelle Altersvorsorgedepots zulassen und Verbot von Vertriebskosten überdenken
Bereits am Donnerstag hatte das Deutsche Institut für Altersvorsorge (DIA) die Beschränkung auf das sogenannte Standarddepot kritisiert. Diese gebe die Fondsstruktur bereits vor und lasse kaum Raum für eigene Anlageentscheidungen. Das Ziel der finanziellen Bildung werde dadurch kaum erreicht. Nach Auffassung des DIA sollten neben Standarddepots auch individuelle Altersvorsorgedepots zugelassen werden. Familien und Heranwachsende könnten dadurch unterschiedliche Anlagestrategien kennenlernen und praktische Erfahrungen mit Rendite, Risiko und langfristigem Vermögensaufbau sammeln.
Das DIA hält zudem an der Forderung fest, auf das vorgesehene Verbot von Abschluss- und Vertriebskosten zu verzichten. Die Regelung erschwere insbesondere bei den zu erwartenden kleinen Vertragsvolumina die wirtschaftliche Erbringung von Beratung und könne dazu führen, dass sich kaum Anbieter aktiv im Markt engagieren und Familien ohne individuelle Beratung bleiben. „Gerade Haushalte mit geringer Finanzbildung benötigen häufig persönliche Beratung und einen Anstoßgeber. Wer Beratung wirtschaftlich erschwert, riskiert eine geringe Beteiligung und wenig Wettbewerb“, betont DIA-Sprecher Peter Schwark. Er warnt, „dass am Ende nur Bürokratiekosten entstehen ohne erkennbare Effekte für die finanzielle Bildung.“

Staatliche Auffanglösung ausschreiben
Darüber hinaus fordert das DIA ein offenes und transparentes Auswahlverfahren für den Auffang-Anbieter der Frühstartrente. Statt sich ohne Not einseitig auf die Bundesbank festzulegen, sollte nach Auffassung des Instituts ein wettbewerbliches Verfahren durchgeführt werden, an dem auch private Anbieter teilnehmen können.
Positiv bewertet das DIA allerdings, dass die im Referentenentwurf vorgesehene ausschließliche Anlage der Bundesbanklösung in Aktien und Aktienfonds gestrichen worden ist. Das DIA hatte gewarnt, passive Teilnehmer an der staatlichen Auffanglösung ohne jede eigene Entscheidung auf eine 100%ige-Aktienstrategie festzulegen. Im Ergebnis sollte die Bundesbank die privaten Anbieter im Wettbewerb nicht ersetzen, sondern das eingezahlte Kapital an den Kriterien Rendite, Sicherheit und Liquidität orientiert anlegen, bis es zur Einzahlung in ein privates Altersvorsorgeprodukt abgerufen wird.

Verbände ebenfalls kritisch
Bereits als der Referentenentwurf im Juli vorgelegt wurde, stieß er auf Kritik der Branchenverbände wie AfW und BVK. Streitpunkt ist die konkrete Ausgestaltung: Der Entwurf setzt bei individuellen Verträgen ausschließlich auf den Standarddepot-Vertrag – und sieht nach Darstellung der Verbände zugleich einen weitgehenden Verzicht auf qualifizierte Beratung und Vermittlung vor.
Der AfW Bundesverband Finanzdienstleistung sprach in diesem Zusammenhang von einem „ordnungspolitischen Systembruch“ und einer strukturellen Verdrängung unabhängiger Beratung. Zwar unterstütze der Verband das Ziel, Kinder und Jugendliche früh an den Kapitalmarkt heranzuführen. Die geplante Umsetzung gehe jedoch zulasten von Vermittlerschaft sowie Verbraucherinnen und Verbrauchern.
Besonders kritisch bewertet der AfW, dass der Referentenentwurf nicht nur die Frühstartrente auf Standarddepot-Verträge beschränkt. Nach Lesart des Verbands soll zugleich die Beratungspflicht für sämtliche Standarddepot-Verträge entfallen – ausdrücklich auch für Versicherungsverträge und in Abweichung von § 6 des Versicherungsvertragsgesetzes. Damit werde die anlasslose Beratungspflicht für das gesamte Standarddepot-Segment gestrichen.
Nach dieser ersten Lesung geht der Gesetzgebungsprozess nun weiter und der Referentenentwurf wird nun im Finanzausschuss beraten. Dort kann er noch geändert werden.
Eckdaten der Frühstartrente
Förderstruktur: 10 Euro monatlich für Kinder vom vollendeten 6. bis zum 18. Lebensjahr (Jahrgang 2020 startet rückwirkend).
Produktkriterien: Anlage im zertifizierten Altersvorsorge-Depot (Standarddepot).
Kostenregelung: Die Gesamtkostenquote (Effektivkosten) ist auf maximal 1,0 Prozent p. a. gedeckelt. Bis zum 18. Lebensjahr dürfen keine Abschluss- und Vertriebskosten erhoben werden.
Private Zuzahlungen: Eltern/Dritte können bis zu 6.840 Euro jährlich ungefördert, aber steuerbegünstigt zuschießen.
Default-Mechanismus: Werden keine privaten Depots eingerichtet, legt die Bundesbank die Fördergelder kollektiv in einem Bundessondervermögen an. Eine Übertragung in ein privates Depot ist bis zum 25. Lebensjahr möglich.
Verfügbarkeit: Die Auszahlung des geförderten Kapitals ist grundsätzlich erst ab dem 65. Lebensjahr möglich.
